Non, pas automatiquement. La recherche de fuite en toiture n’est pas un remboursement acquis d’avance : l’assureur regarde d’abord la cause, puis la garantie mobilisable.
Une localisation de fuite invisible sur le toit se facture entre 150 et 500 € selon la technique et l’accessibilité, pour lire un devis sans le confondre avec la réparation de la couverture ou l’indemnisation des dégâts intérieurs.
À retenir :
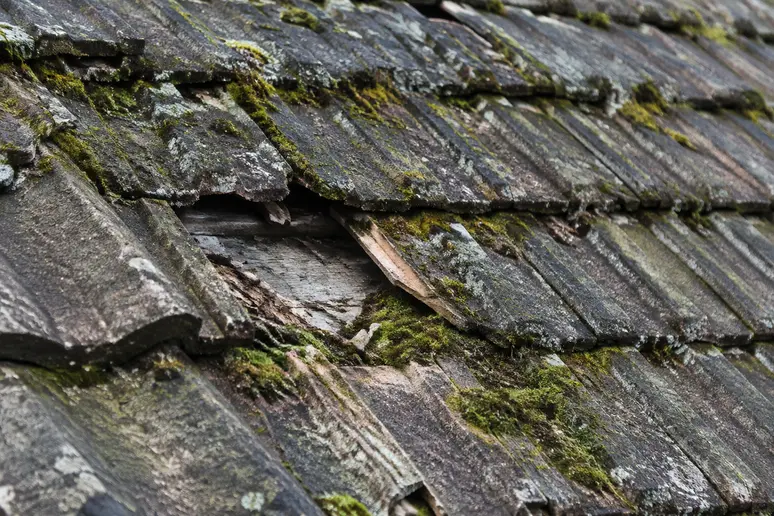
- Une toiture couverte de mousse avec des tuiles cassées connues depuis longtemps oriente vers un défaut d’entretien, motif classique de refus d’indemnisation.
- Une infiltration qui apparaît juste après une tempête, de la grêle ou le poids de la neige renvoie d’abord à la garantie événements climatiques, si le contrat la prévoit.
- Des dommages survenus lors d’un épisode reconnu par arrêté interministériel publié au Journal officiel relèvent de la garantie catastrophe naturelle, si le contrat comporte les garanties requises.
- De l’eau à l’intérieur sans point d’entrée visible sur la couverture correspond à une recherche de fuite invisible, qui n’a pas la même portée qu’un chantier de réparation.
Fuite de toiture : la recherche de fuite est-elle couverte par l’assurance ?
La réponse utile est la suivante : la recherche de fuite peut être prise en charge dans certains dossiers, mais elle ne suit pas une règle automatique. La cause de l’infiltration décide du reste. Une toiture touchée par un événement climatique reconnu n’est pas lue comme une toiture laissée se dégrader avec mousse envahissante et éléments cassés déjà visibles.
Il faut donc séparer trois postes. D’abord, localiser l’entrée d’eau. Ensuite, réparer la couverture. Enfin, indemniser les dommages causés dans le logement. Mélanger ces trois sujets crée la plupart des malentendus avec l’assurance habitation.
Recherche de fuite remboursée ou non : pourquoi les réponses varient
Les réponses se contredisent parce qu’elles ne parlent pas toujours du même objet. Le texte officiel traite le sinistre dégât des eaux et son délai de déclaration. Les pages d’assurance, elles, parlent surtout des garanties du contrat. Une phrase vraie sur la déclaration ne prouve donc pas, à elle seule, que la recherche de fuite sera remboursée.
La position la plus solide est la plus stricte : aucune prise en charge de la recherche de fuite en toiture ne doit être supposée avant d’avoir relié la fuite à une cause couverte. Cette lecture pèse plus lourd qu’une promesse générale, parce qu’elle colle au vrai point de tri du dossier : défaut d’entretien, événement climatique ou catastrophe naturelle reconnue.
Les signes qui orientent vers la bonne cause chez vous
Les indices visibles sur la toiture et le moment où l’eau apparaît permettent déjà d’écarter de fausses pistes. Partir d’un signe précis permet de le relier à une cause, puis de faire un test avant d’engager des travaux.
- Si vous voyez une mousse envahissante et des tuiles cassées connues de longue date, la cause la plus probable est un défaut d’entretien ; le test consiste à vérifier si ces dégradations existaient avant l’infiltration ; la correction passe par la remise en état de la couverture plutôt que par l’attente d’une indemnisation.
- Si l’eau entre juste après une tempête, de la grêle ou une chute de neige lourde, la cause peut relever d’un événement climatique ; le test consiste à relier la date d’apparition de la fuite à cet épisode et à vérifier s’il correspond bien au sinistre déclaré ; la correction est de présenter le dossier sous cette garantie et non comme une simple humidité diffuse.
- Si le vent a dépassé 100 km/h lors de l’épisode qui précède la fuite, la piste tempête devient nettement plus solide ; le test consiste à rapprocher votre constat du phénomène météo concerné ; la correction est de demander que la toiture soit examinée sous l’angle de la garantie tempête.
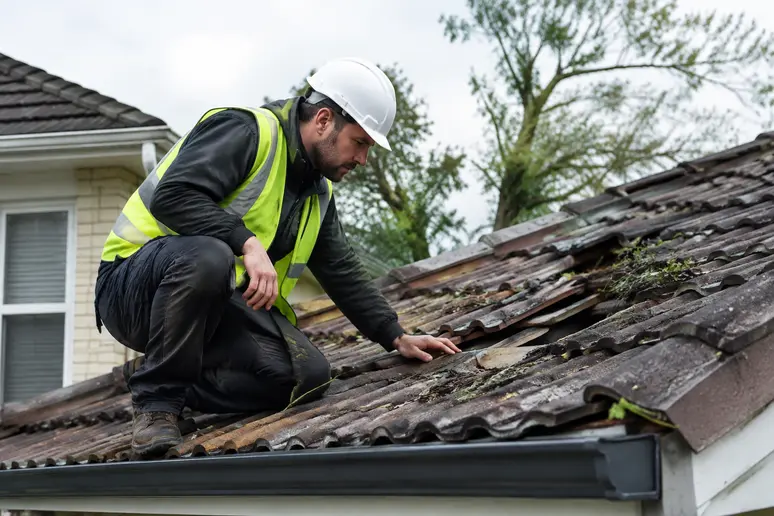
- Si l’eau marque le plafond ou les murs sans point d’entrée identifiable sur le toit, la cause peut rester invisible à l’œil nu ; le test consiste à confirmer que vous ne repérez pas l’origine malgré une vérification simple depuis les combles ou la couverture accessible ; la correction est de faire chiffrer séparément la recherche de fuite, sans la confondre avec la réfection du toit.
- Si les dégâts suivent un épisode officiellement reconnu par arrêté interministériel publié au Journal officiel, la cause entre peut-être dans le régime catastrophe naturelle ; le test consiste à vérifier l’existence de cet arrêté pour l’événement concerné ; la correction est de mobiliser cette garantie seulement si le contrat contient les garanties requises.
Fuite après tempête, grêle ou neige : quand la toiture peut être couverte
Une fuite de toiture liée à un épisode météo violent peut être couverte quand le contrat prévoit la garantie adaptée. Le critère qui tranche n’est pas la simple présence d’eau dans la maison. Le critère utile est le lien entre l’infiltration et un événement climatique reconnu, par exemple tempête, grêle ou poids de la neige.
Le cas tempête est le plus lisible : des vents supérieurs à 100 km/h peuvent faire entrer le sinistre dans la garantie événements climatiques ou tempête. La catastrophe naturelle répond à une autre logique. Elle suppose un arrêté interministériel publié au Journal officiel, puis la présence des garanties requises dans le contrat.
Le choix populaire consiste à déclarer toute fuite après une grosse pluie comme un dégât météo. Ce raccourci devient inadapté si la toiture portait déjà des signes anciens de dégradation. Dans cette situation, la cause soudaine perd du poids face à l’état général du toit.
Toiture mal entretenue : quand l’assureur peut refuser
Une toiture laissée avec mousse envahissante ou tuiles cassées connues de longue date expose à une exclusion de garantie. L’assureur peut alors considérer que le problème vient de l’état du toit, non d’un sinistre garanti. C’est le point le plus dur à rattraper après coup.
Le test utile reste très concret : regardez si l’endroit qui laisse passer l’eau correspond à une dégradation déjà visible avant l’infiltration. Si la réponse est oui, la remise en état de la couverture devient prioritaire. Chercher longtemps une indemnisation sur une base d’entretien négligé fait perdre du temps et laisse l’eau continuer son chemin.
Comment déclarer une fuite de toiture et quoi préparer
Une fuite de toiture qui cause un dégât des eaux doit être déclarée dans le délai légal de 5 jours ouvrés maximum à compter de sa constatation. Ce repère vient de Service-Public. La cause exacte peut encore être discutée ensuite, mais le calendrier, lui, ne s’allonge pas parce que l’origine reste floue.
Le plus utile au moment de la déclaration est de séparer ce que vous demandez. D’un côté, l’origine de l’eau et sa recherche éventuelle. De l’autre, l’état de la couverture. Enfin, les dommages déjà visibles à l’intérieur. Cette séparation évite qu’un devis de localisation soit lu comme une demande de réfection complète du toit.
Commencez par vérifier si la fuite suit un épisode météo violent, puis regardez l’état réel de la couverture. Si la toiture était déjà dégradée, demandez un devis de remise en état. Si l’épisode correspond à une tempête ou à une reconnaissance de catastrophe naturelle, déclarez le sinistre tout de suite avec cette cause en tête.
FAQ
Une forte pluie suffit-elle pour parler de catastrophe naturelle ?
Non. La garantie catastrophe naturelle suppose un arrêté interministériel publié au Journal officiel, puis un contrat qui comporte les garanties requises. Sans cet arrêté, il faut regarder les garanties classiques du contrat habitation, notamment l’événement climatique si les conditions sont réunies.
La recherche de fuite invisible et la réparation du toit, c’est le même poste ?
Non. La recherche sert à localiser l’entrée d’eau quand elle n’est pas évidente. La réparation remet la couverture en état. Garder ces deux lignes séparées sur un devis aide à comprendre ce que l’assurance accepte, ce qu’elle refuse et ce qui reste à votre charge.
Faut-il refaire toute la toiture si l’eau revient au même endroit ?
Pas forcément, mais une fuite répétée sur une couverture déjà encrassée ou dégradée fait basculer le sujet vers l’entretien du toit. Dans ce cas précis, une nouvelle recherche de fuite n’est plus toujours le bon premier geste. La remise en état de la zone abîmée devient souvent la vraie priorité.
Sources